안녕하세요, 20년 차 B2B 테크 마케터 인더스입니다. 😊
최근 엔비디아 젠슨 황 사임 이슈와 미국 정부의 반도체 규제 뉴스로 시장이 꽤 출렁였죠. "이러다 AI 반도체 투자가 꺾이는 거 아냐?" 하고 걱정하시는 주주분들도 많으실 텐데요.
그런데 정작 메모리 양대 산맥인 삼성전자와 SK하이닉스의 실제 돈(설비투자) 움직임을 들여다보면 전혀 다른 그림이 나옵니다.
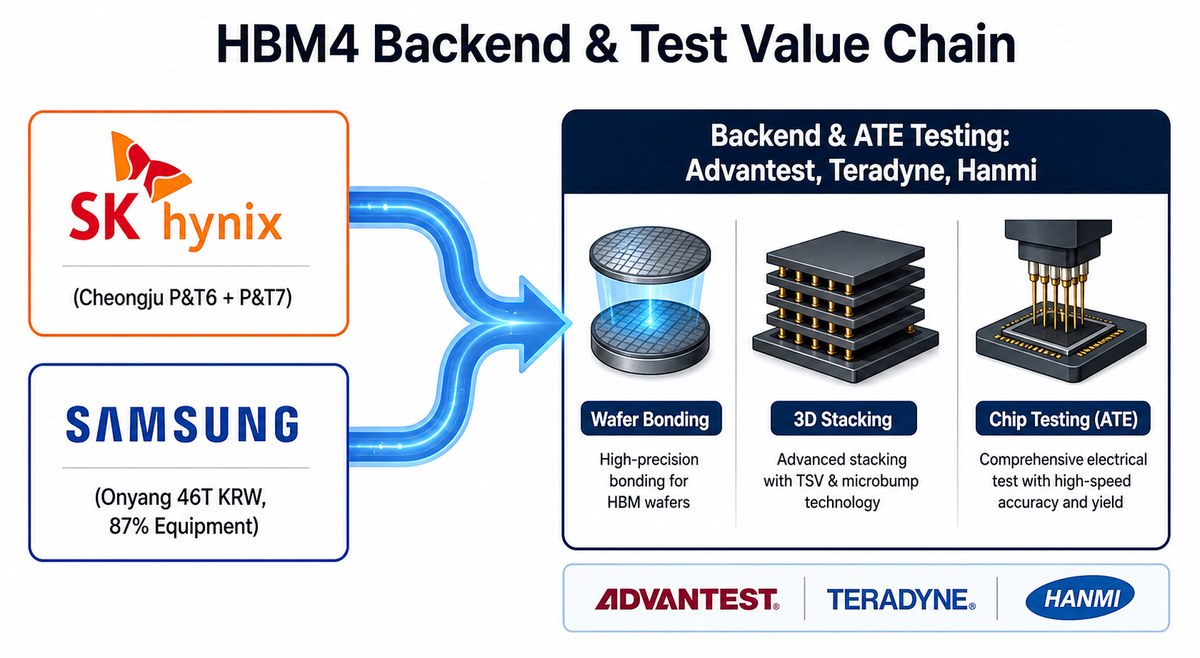
지난 11월 12일 삼성전자는 충남 온양 캠퍼스에 무려 46조 원 규모의 HBM 첨단 패키징 라인을 착공했고, SK하이닉스 역시 청주 P&T6 공장의 HBM4 후공정·검사 장비 추가 발주에 속도를 내고 있습니다.
오늘은 지난 8편(어드반테스트 vs 테라다인)에 이어, 왜 지금 메모리 거인들이 '전공정'이 아니라 '후공정·테스트'에 수십조 원을 쏟아붓고 있는지, 그리고 이 거대한 돈의 흐름이 어디로 흘러가는지 짚어드릴게요!
1. HBM4 시대, 웨이퍼만 잘 뽑아서는 출하를 못 한다
예전에는 반도체를 잘 만든다는 게 곧 '웨이퍼 회로를 얼마나 얇게 그리느냐(전공정)'의 싸움이었습니다. 하지만 AI 시대의 핵심인 HBM4(6세대 고대역폭메모리)로 넘어오면서 병목 지점이 완전히 바뀌었습니다.
HBM은 D램 칩을 12단, 16단씩 아파트처럼 수직으로 쌓아 올리는 제품입니다. 단수가 높아질수록 발열은 심해지고, 수천 개의 미세 구멍(TSV)을 오차 없이 연결하는 패키징(접합·절단)과 불량 여부를 가려내는 테스트(검사) 난이도가 기하급수적으로 올라갑니다.
실제로 어제(11월 16일) 공시된 3분기 보고서를 보면 이 흐름이 숫자로 확인됩니다.
- 삼성전자: 3분기 전체 HBM 매출 중 HBM4 비중이 이미 60%를 돌파하며 전분기 대비 3배 이상 급증했습니다.
- SK하이닉스: 2027~2028년 전체 생산능력의 50% 이상을 14개 글로벌 고객사와 장기공급계약(LTA)으로 이미 묶어뒀습니다. 사실상 향후 3년 치 물량이 '솔드아웃(완판)' 상태죠.
결국 전공정에서 웨이퍼를 아무리 찍어내도, 뒤쪽의 패키징과 테스트 라인이 막혀 있으면 최종 HBM4 출하량을 늘릴 수 없는 구조가 된 것입니다.
2. 삼성전자 온양 46조 원 착공: "46조 중 40조(87%)가 장비다!"
삼성전자가 11월 12일 착공한 온양 캠퍼스 증설 계획에서 가장 눈여겨봐야 할 숫자는 총투자액 46조 원의 세부 배분 비율입니다.
- 총투자액 46조 원 = 건설 6조 원(13%) + 첨단 패키징·테스트 장비 40조 원(87%)
- 5개 생산라인을 새로 구축하며, 5라인 가동 목표 시점을 2028년 6월로 당초 계획보다 1년 앞당겼습니다. (2029년 5월 본격 양산)
보통 공장을 지으면 건물 공사비 비중이 크기 마련인데, 이번 온양 투자는 전체 금액의 87%인 40조 원이 고스란히 후공정·테스트 장비로 들어갑니다. 기존 조립·검사 거점이던 온양을 아예 HBM 첨단 패키징의 심장부로 탈바꿈시키겠다는 선언이죠.
물론 시장 일각(24/7 월스트리트 등)에서는 "2028년 6월 가동이니 당장 2027년까지의 공급 부족을 풀지는 못할 것"이라거나 "메모리 3사가 동시 증설하면 2028년 이후 가동률 관리가 중요해질 것"이라는 신중론도 나옵니다. 하지만 주주 입장에서 확실한 건, 공장이 돌아가기 전인 향후 1~2년 안에 그 40조 원어치 장비 발주가 먼저 쏟아져 나온다는 점입니다.
3. SK하이닉스 청주 '투트랙': P&T6 속도전 + P&T7 19조
SK하이닉스의 움직임도 무섭도록 빠릅니다. SK하이닉스는 청주에서 '단기 속도전'과 '중장기 확장'을 동시에 돌리고 있습니다.
- 단기 속도전 (청주 P&T6): 과거 시스템반도체 공장(M8)이던 곳의 유휴 공간을 HBM4 전용 패키징·테스트 거점으로 빠르게 개조하고 있습니다. 최근 협력사들과 본딩(접합)·절단·검사 장비 추가 발주를 조율 중이며, 일부 장비는 내년 1분기 납품·상반기 셋업을 요구할 만큼 서두르고 있죠. 업계에서는 P&T6 풀가동 시 웨이퍼 기준 월 2만 장 이상의 HBM 생산능력이 추가될 것으로 보고 있습니다.
- 중장기 확장 (청주 P&T7): 이와 별개로 약 19조 원을 투입해 웨이퍼 테스트와 웨이퍼 레벨 패키징 전용 신규 시설인 P&T7을 2027년 말 클린룸 완공 목표로 짓고 있습니다.
여기에 엔비디아가 차세대 칩 '베라 루빈'용 HBM4 속도 목표치를 다소 현실적으로 조정해 주면서 제조사들의 수율·공정 부담이 한결 가벼워진 점도 증설 결정을 부추겼습니다.
💡 인더스의 머니 인사이트: "거인들이 삽질할 때 청바지를 파는 곳"
자, 이제 B2B 마케터의 시선으로 돈의 길목을 정리해 볼까요?
삼성전자가 40조 원짜리 장비 쇼핑 리스트를 들고나오고, SK하이닉스가 P&T6·P&T7에 수십조 원을 풀기 시작하면 가장 먼저 매출이 찍히는 곳은 어디일까요? 바로 후공정 본딩·패키징 장비와 테스트(ATE) 장비 기업들입니다.
- 글로벌 테스트 양강 (어드반테스트·테라다인): 전체 반도체 설비투자(CapEx)에서 테스트 장비가 차지하는 비중은 2025년 6.4%에서 2026년 8.1%로 껑충 뛰었습니다. 삼성 온양 착공식이 열린 바로 그날(11월 12일), 어드반테스트가 "SoC 테스터 연 1만 대 생산 목표를 2027년 말로 1년 앞당긴다"고 발표한 건 절대 우연이 아닙니다. 테라다인 역시 지난 3분기 메모리 테스트 매출이 전년 대비 134.9% 폭증(3억 100만 달러)하며 사상 최대 기록을 썼죠.
- 국내 후공정·검사 소부장: TC본더 등 HBM 접합 장비(한미반도체 등)와 절단·외관 검사·번인 테스트 장비 기업들에도 2027년 1분기 납품을 겨냥한 낙수효과가 본격화될 구간입니다.
단기적인 주가 변동성이나 매크로 뉴스에 흔들릴 때마다, 실제 공장에 수십조 원짜리 장비가 언제 반입되는지를 보면 산업의 진짜 방향이 보입니다. 오늘도 현명한 투자 하세요! 😊